

近年来,中国企业“出海”已由单纯的产品出口,逐步拓展至境外投资、海外建厂、国际并购、对外承包工程以及研发、销售、供应链等产业链环节。企业国际化经营的地域范围和参与方式不断扩大,“出海”正在从产品贸易向资本、产业、品牌和服务协同出海转变。
为直观呈现中国企业国际化发展的规模与结构,本文选取2024年、2025年全年数据及2026年1—7月最新公开数据,从对外直接投资、货物出口、行业分布、国家及地区分布、对外承包工程等维度进行梳理。
数据口径说明:对外直接投资数据主要采用商务部、国家外汇管理局统计口径;货物贸易数据主要采用海关总署统计口径;对外承包工程数据采用商务部统计口径。货物出口反映商品国际贸易规模,对外直接投资反映企业资本国际化程度,二者统计口径和经济含义不同,不应简单相加作为“中国企业出海总规模”。
一、2024—2026:中国企业出海规模持续扩大
(一)对外直接投资保持较高规模
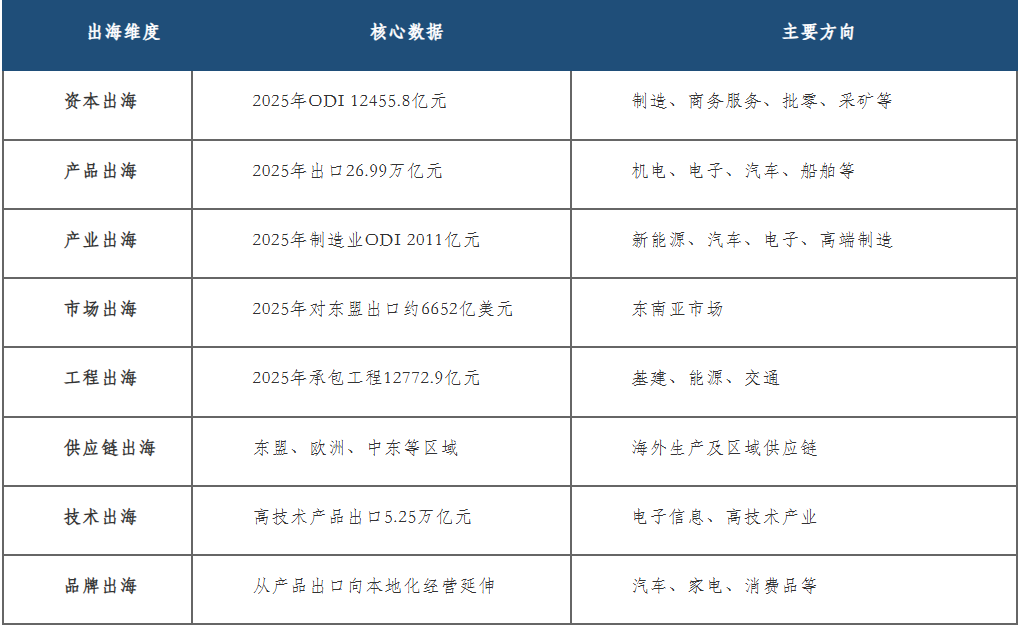
2024年,我国全行业对外直接投资11592.7亿元人民币,同比增长11.3%;2025年进一步达到12455.8亿元人民币,同比增长7.4%。
2026年1—7月,我国全行业对外直接投资6845.1亿元人民币,同比增长2.8%。其中,非金融类对外直接投资5284.3亿元人民币,同比下降12.9%。从境外投资覆盖范围看,2026年1—7月,我国境内投资者共对全球148个国家和地区的7742家境外企业进行了非金融类直接投资。(商务部)
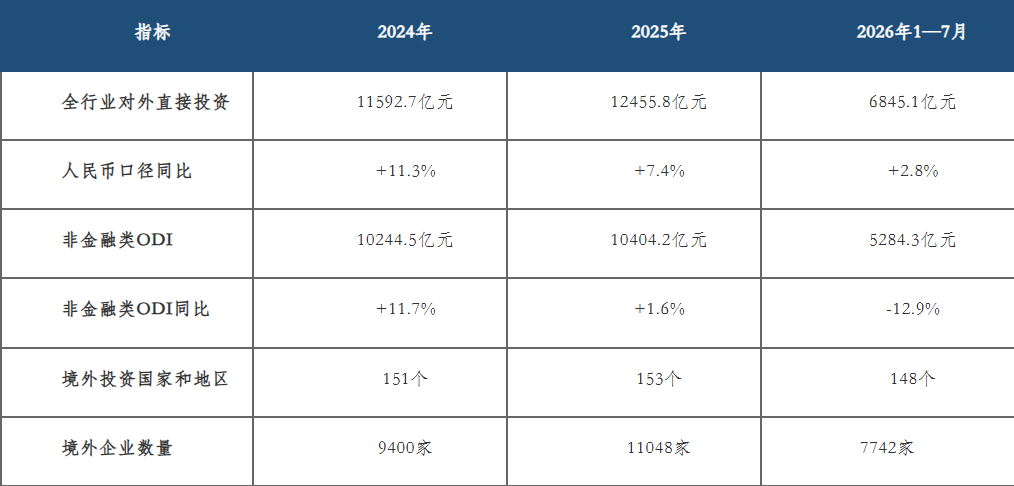
需要注意的是,上表中的“境外企业数量”是对应统计期内接受中国境内投资者非金融类直接投资的境外企业数量,并不等同于我国全部境外中资企业数量。
从更长期的存量看,截至2025年末,中国对外直接投资存量达到约3.4万亿美元,境外中资企业数量约5.8万家,对外投资覆盖范围达到189个国家和地区。(商务部外贸司)
(二)货物出口规模保持增长
货物贸易仍是中国企业参与全球市场最主要的方式之一。
2024年,中国货物出口额达到25.45万亿元人民币;2025年进一步增长至26.99万亿元人民币,同比增长6.1%;同期货物进出口总额达到45.47万亿元人民币。(中国海关)
为与对外投资、对外承包工程等数据保持统一,本文将2026年贸易数据统一截至1—7月。2026年1—7月,我国货物贸易进出口总值达到30.13万亿元人民币,同比增长17.3%;其中出口17.44万亿元,同比增长14.0%,进口12.69万亿元,同比增长22.0%。
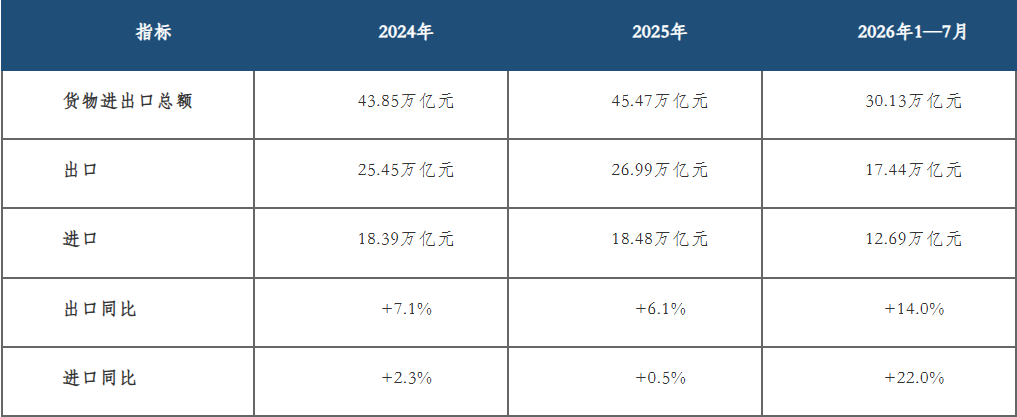
需要特别指出的是,出口规模与ODI规模不能直接相加。前者体现商品跨境贸易规模,后者体现企业资本和经营活动的境外配置,两项指标共同反映中国企业国际化程度,但属于不同统计体系。
二、企业出海做什么:行业结构持续多元化
(一)非金融类ODI主要集中于商务服务、批发零售和制造业
2025年,我国非金融类对外直接投资达到10404.2亿元人民币,同比增长1.6%。
从行业分布看,租赁和商务服务业、批发和零售业、制造业位居前列,三类行业合计投资约7285亿元,占非金融类ODI约70%。
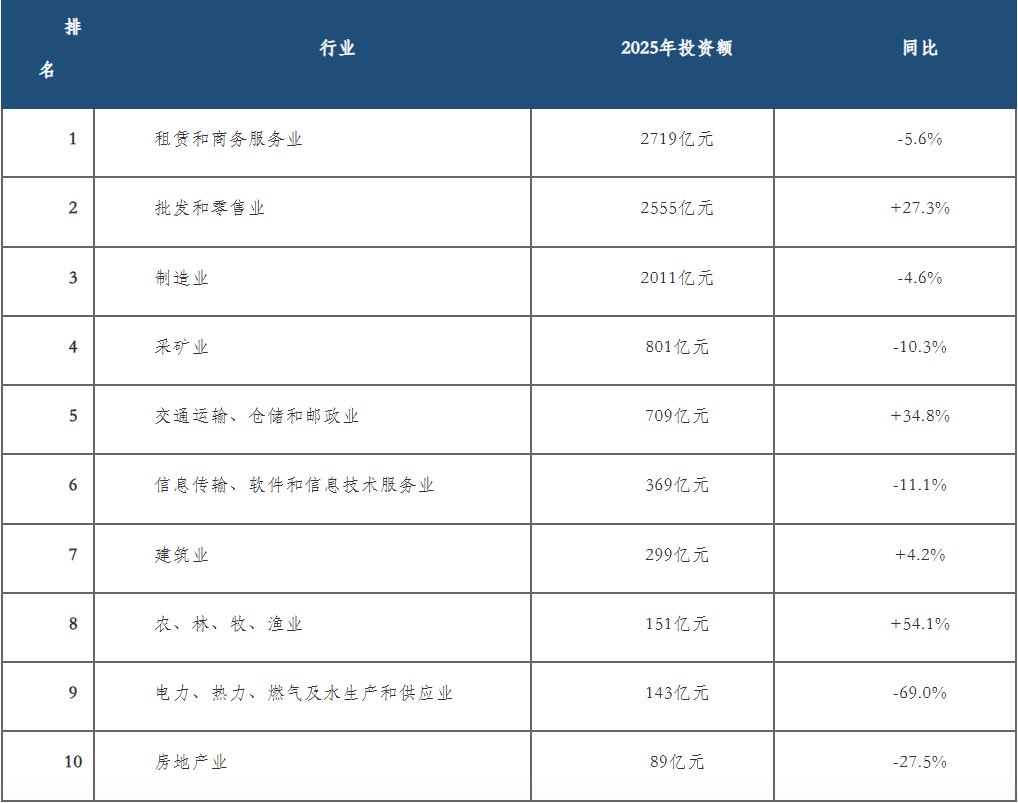
从结构看,企业境外投资已不再集中于单一生产制造环节,而是逐步延伸至贸易、物流、供应链、商务服务及信息技术等领域。
其中,2025年批发和零售业对外投资同比增长27.3%,交通运输、仓储和邮政业增长34.8%,反映出企业境外布局正在由单点投资向经营网络和产业链布局延伸。
(二)出口产品进一步向机电和高技术产品集中
2025年,中国出口产品结构继续优化,机电产品和高技术产品成为出口增长的重要支撑。
根据海关统计,2025年我国机电产品出口约16.03万亿元人民币,同比增长9.2%,占出口总值约59.4%;高技术产品出口约5.25万亿元人民币,同比增长13.2%。(中国海关)
其中,集成电路、汽车、船舶等产品出口保持较快增长,体现出中国出口结构向电子信息、高端装备、新能源及先进制造领域进一步延伸。
因此,从产品端看,中国企业“出海”已经由传统劳动密集型产品出口,进一步向技术密集型、资本密集型和产业链协同型产品拓展。
三、企业出海去了哪里:目的地结构更加多元
(一)2025年主要出口市场
为避免不同统计口径混用,本部分采用海关总署2025年全年国别(地区)贸易统计美元口径。
2025年,中国出口目的地继续呈现多元化特征,东盟、欧盟、美国以及中国香港等市场保持较大规模。
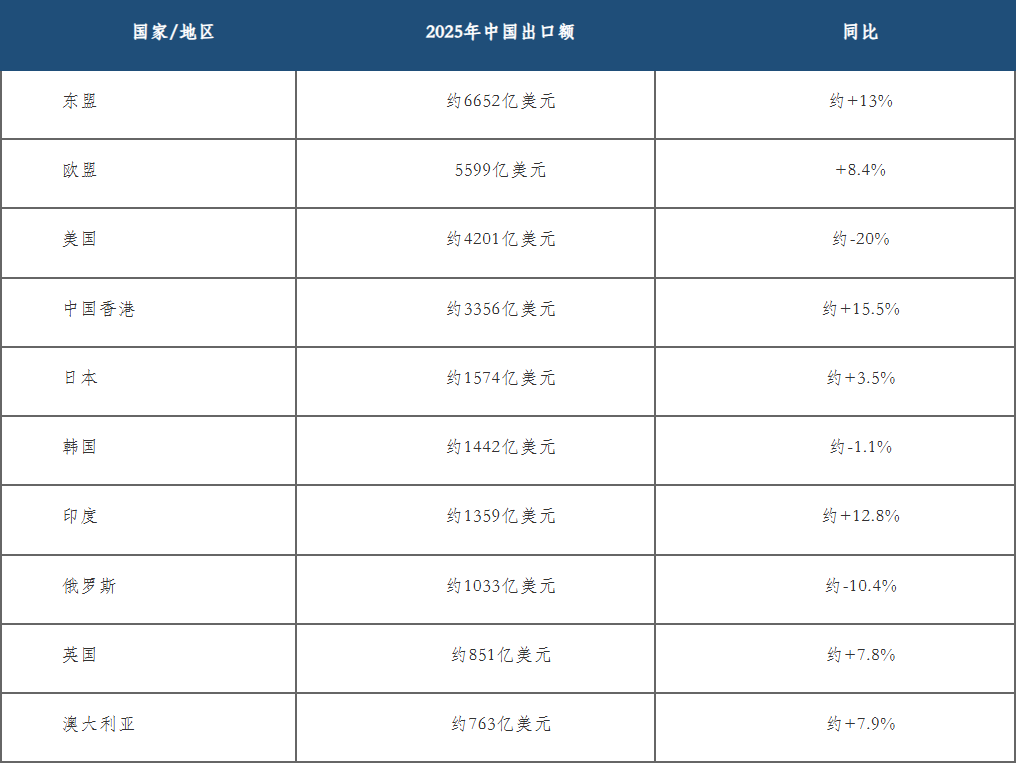
海关总署数据显示,2025年中国对欧盟出口5599.5亿美元,同比增长8.4%;全年中国货物出口总额为3.7719万亿美元。(中国海关)
从市场结构看,中国企业出口目的地已经形成较为多元的全球市场网络,亚洲、欧洲、北美、拉丁美洲、非洲及大洋洲均成为重要贸易区域。
(二)东盟成为中国企业出海的重要节点
东盟同时具有消费市场、制造基地和区域供应链节点等多重属性,是近年来中国企业国际化布局的重要区域。
2025年,中国与东盟贸易额约7.55万亿元人民币。其中,中国对东盟出口约4.76万亿元人民币。
从国别看,越南、马来西亚、泰国、印度尼西亚、新加坡、菲律宾均是中国与东盟贸易的重要合作伙伴。
从产业布局看,越南、泰国、马来西亚、印度尼西亚等国家在电子、新能源、汽车及制造业供应链中的作用不断增强。
因此,东盟对中国企业而言已不只是传统出口市场,也逐渐成为海外生产、区域销售和供应链配置的重要节点。
四、重点区域贸易规模
2025年,中国与主要经济体和区域保持较大规模贸易往来。
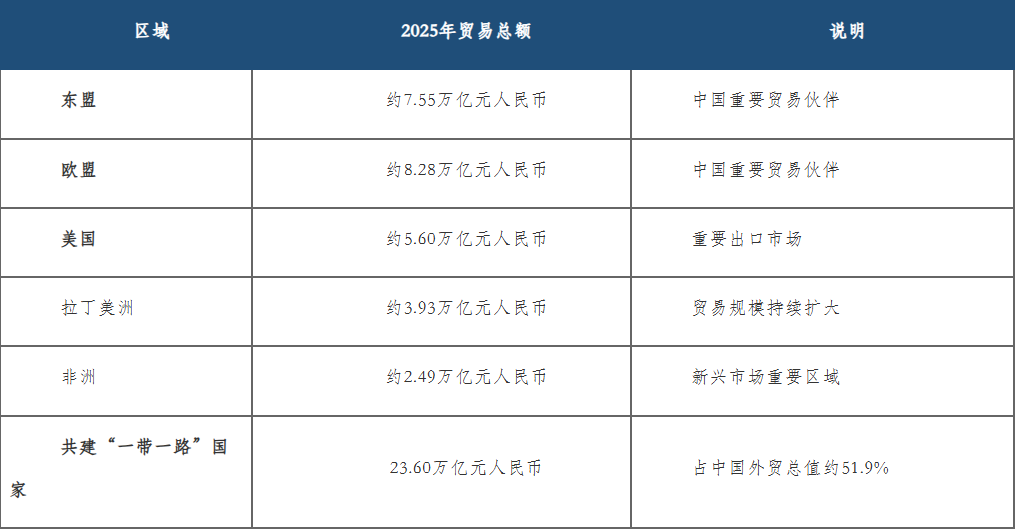
从区域结构看,中国企业海外市场已经形成覆盖亚洲、欧洲、北美、拉丁美洲、非洲及大洋洲的多区域格局。
需要注意的是,区域贸易额与企业境外投资额属于不同统计指标,不能直接作为企业在当地投资规模的替代指标。
五、2026年最新数据:外贸保持较快增长
截至2026年7月,中国货物贸易继续保持增长。
2026年1—7月,中国货物贸易进出口总值达到30.13万亿元人民币,同比增长17.3%;其中对东盟贸易额达到5.14万亿元人民币,同比增长20.0%;对欧盟贸易额约3.67万亿元人民币,同比增长9.5%;对美国贸易额约2.38万亿元人民币,同比下降1.6%;对共建“一带一路”国家贸易额达到15.36万亿元人民币,同比增长15.5%。
从企业类型看,民营企业继续发挥重要作用。2026年1—7月,民营企业进出口17.16万亿元人民币,同比增长17.2%;外商投资企业进出口约8.78万亿元,同比增长17.6%;国有企业进出口约4.14万亿元,同比增长17.3%。
上述数据表明,中国企业参与全球贸易的主体更加多元,民营企业已经成为外贸增长的重要力量。
六、对外承包工程:企业“出海”的另一重要路径
除产品出口和境外投资外,对外承包工程也是中国企业参与国际市场的重要方式。
为统一数据口径,本部分全部采用人民币口径。
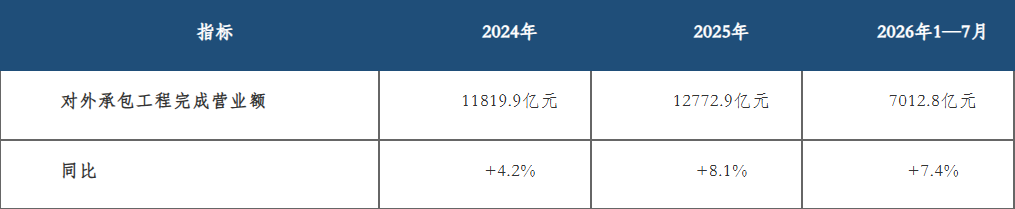
2024年,我国对外承包工程完成营业额11819.9亿元,同比增长4.2%;2025年达到12772.9亿元,同比增长8.1%。2026年1—7月完成营业额7012.8亿元,同比增长7.4%。(商务部)
2025年,我国企业在共建“一带一路”国家完成对外承包工程营业额10902.2亿元人民币,占全部完成营业额的85.4%。(商务部)
2026年1—7月,我国企业在共建“一带一路”国家完成承包工程营业额6032.8亿元人民币,同比增长10.8%,高于同期对外承包工程整体增速。(商务部外贸数据中心)
从业务领域看,中国企业参与国际工程建设的范围已覆盖基础设施、能源、交通、建筑等多个领域,并逐步带动设备、技术、服务和产业链同步走向海外。
七、2024—2026年中国企业出海数据全景
八、三个值得关注的趋势
01 从“产品出口”向“产品+资本”并行发展
2025年,中国货物出口达到26.99万亿元人民币,对外直接投资达到12455.8亿元人民币。两组数据虽然统计口径不同,但共同反映出中国企业参与全球市场的方式正在发生变化。(商务部外贸数据中心)
企业不再仅通过国内生产、海外销售的方式参与国际市场,而是逐步增加境外投资、海外建厂、设立销售网络和开展本地经营等模式。
02 从单一制造向产业链出海延伸
2025年制造业非金融类ODI达到2011亿元。同时,批发零售、商务服务、交通运输等行业境外投资规模也较大。
企业海外布局由单纯的生产制造逐步向研发、采购、物流、销售、售后服务和供应链管理等环节延伸,产业链国际化程度进一步提高。
03 东盟成为企业全球化布局的重要节点
2025年,中国与东盟贸易额约7.55万亿元人民币;2026年1—7月,中国与东盟贸易额达到5.14万亿元人民币,同比增长20.0%。
东南亚市场同时具备市场规模、产业配套、区位条件和区域贸易网络等特点,因此在中国企业全球化布局中承担着市场、生产基地和供应链节点等多重功能。
九、主要区域与出海行业对应
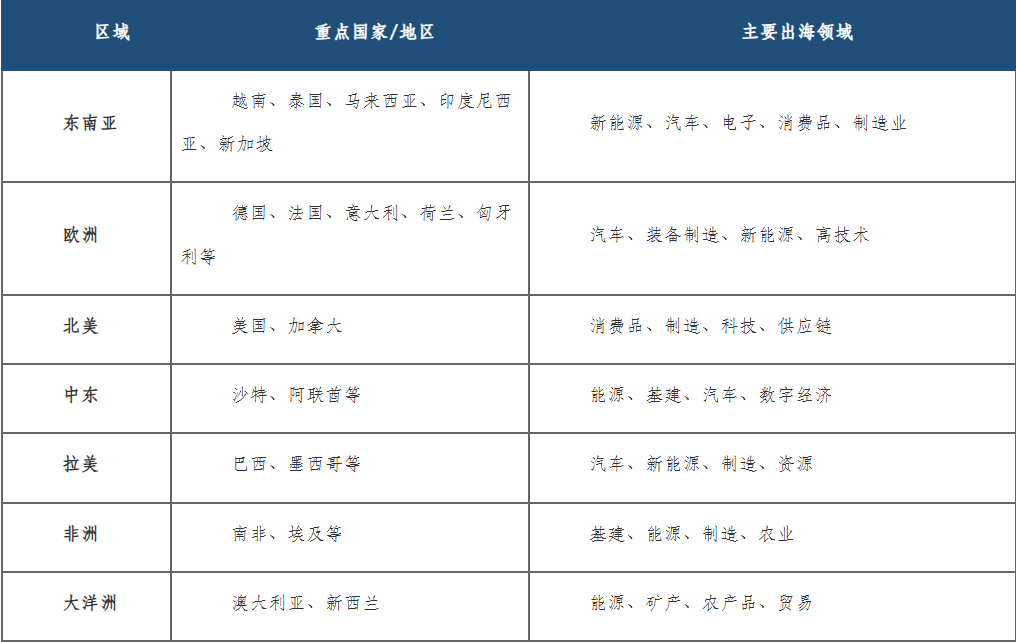
需要注意,上表为行业与区域的典型对应关系,并非各地区企业出海项目的统计排名。
十、出海规模扩大,合规需求同步增加
企业“出海”由产品贸易向投资、生产、研发、销售和供应链等环节延伸后,法律风险也呈现出更加综合的特点。
在国内端,企业需要关注境外投资备案及审批、出口管制、贸易合规、反商业贿赂、知识产权和商业秘密保护等问题。
进入目的地市场后,则需要进一步关注市场准入、公司设立、外商投资限制、产品认证、税务、劳动用工、知识产权、数据跨境、环保、消费者保护以及争议解决等事项。
对于制造型企业而言,如果从“产品出口”进一步转向“海外建厂”,其法律服务需求也会从单一贸易合规扩展至投资架构、土地及厂房、建设工程、供应链、劳动用工、税务、知识产权及经营退出等全生命周期事项。
因此,企业出海不仅是商业模式的变化,也意味着企业需要建立与全球化经营相匹配的合规管理体系。
从2024年至2026年1—7月的公开数据来看,中国企业参与全球市场的方式正在呈现更加多元的特征。
从产品出口到境外投资,从海外建厂到产业链布局,从工程承包到研发、销售和品牌本地化经营,企业国际化经营的深度和广度不断提升。
从区域看,东盟、欧洲、北美、中东、拉美和非洲等市场形成多元化布局;从行业看,制造业、批发零售、商务服务、交通运输以及电子信息等领域均成为企业国际化经营的重要组成部分;从产品看,机电产品、集成电路、汽车、船舶等产品的出口持续增长。
由此可见,当前企业“出海”已经不再只是简单地“把产品卖出去”,而是逐步进入投资、生产、研发、销售、品牌、供应链和合规管理一体化的全球经营阶段。
随着企业出海模式不断深化,其对目的地市场准入、投资架构、税务、劳动用工、知识产权、数据跨境、产品合规及争议解决等专业法律服务的需求,也将进一步增加。
数据来源:中华人民共和国商务部、海关总署、国家统计局、国家外汇管理局等官方公开资料。
数据口径说明:本文原则上统一采用2024年全年、2025年全年及2026年1—7月数据。对外直接投资数据主要采用商务部、国家外汇管理局统计口径;货物贸易数据主要采用海关总署统计口径;对外承包工程数据采用商务部统计口径。涉及2025年国别/地区出口数据的表格,采用海关总署美元统计口径,以保持与官方国别统计表一致。
特别说明:不同数据采用不同统计体系,货物出口、对外直接投资、对外承包工程等指标的经济含义不同,不宜直接加总或进行简单横向比较。2026年数据截至相应统计期,并不代表全年数据。本文数据主要用于展示中国企业国际化经营及国际贸易发展情况,不构成对特定国家、地区、行业或项目的投资建议,也不构成法律意见。

